Domain marktforschungsinstitut24.de kaufen?
Wir ziehen mit dem Projekt
marktforschungsinstitut24.de um.
Sind Sie am Kauf der Domain
marktforschungsinstitut24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marktforschungsinstitut24.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Breitkopf & Härtel Bach Studien TromboneBreitkopf & Härtel Bach Studien Posaune: Studien für Posaune herausgelöst aus Kantaten von Johann Sebastian Bach, herausgegeben von Holger Eichhornund Georg Christoph Biller, ISMN 9790004180327, EB 8614, 23 x 30,5 cm, 112 Seiten36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
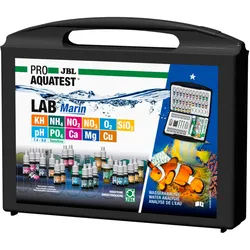
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Lexware Office Buchhaltung & BerichteDie Online-Buchhaltungssoftware lexoffice gibt es in drei Versionen. Das Maximal-Paket lexoffice Buchhaltung & Berichte richtet sich an den Analysten, der Wege des Geldes genau verfolgt. Die Antworten auf unternehmerische Fragen sind in den Daten, sagt der Analyst und stellt die Weichen. lexoffice zeigt, wo sich das Hinschauen lohnt. Der Steuerberater übernimmt die Bilanz zum Jahresabschluss. nutzbar für 1 Gewerbe / Firma Zugriff für mehrere Benutzer / Mitarbeiter Zugriff für Steuerberater möglich Angebote & Rechnungen schreiben Online-Banking mit Zahlungsabgleich Mobil arbeiten auf Smartphone & Tablet Kassenbuch & Offene Posten Umsatzsteuer-Voranmeldung Elstern Zusammenfassende Meldung Elstern Gewinn-und-Verlust-Rechnung (GuV) Einnahmen-Überschuss-Rechnung (EÜR) Abschreibungen (Anlagegüter verwalten) lexoffice bietet Ihnen die Möglichkeit mehrere Be...214,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
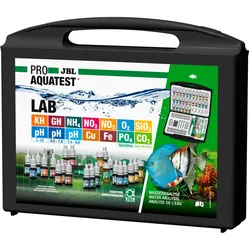
JBL Testlab, Testkoffer für Süßwasser-AnalysenGesundes Aquarium mit naturnahen Verhältnissen Die richtigen Wasserwerte im Aquarium hängen vom Fischbesatz und den vorhandenen Pflanzen ab. Auch wenn das Wasser klar aussieht, kann es belastet sein. Bei schlechten Werten können Krankheiten oder Algen im Aquarium entstehen. Für ein gesundes Aquarium mit naturnahen Verhältnissen ist eine regelmäßige Kontrolle und Anpassung der Wasserwerte wichtig. Mit JBL Wassertests können Sie alle relevanten Wasserwerte schnell, einfach und sehr präzise bestimmen. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 3,0 bis 10 pH-Test: Säuregehalt des Wassers von 6,0 bis 7,6 pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts GH-Test: Bestimmung der Gesamthärte KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache und Pflanzennährstoff) Fe-Test: Bestimmung des Eisengehalts zur Düngekontrolle Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Zur Ermittlung des CO2 Gehaltes genügt das Messen von pH und KH. Aus diesen beiden Werten ergibt sich der CO2 Gehalt des Wassers, der dann der beigelegten Tabelle entnommen werden kann.95,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Breitkopf & Härtel Bach Studien TromboneBreitkopf & Härtel Bach Studien Posaune: Studien für Posaune herausgelöst aus Kantaten von Johann Sebastian Bach, herausgegeben von Holger Eichhornund Georg Christoph Biller, ISMN 9790004180327, EB 8614, 23 x 30,5 cm, 112 Seiten36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
JBL Testlab Marin, Testkoffer für Meerwasser-AnalysenMessen statt Raten: Verschaffen Sie sich regelmäßig einen Überblick, ob alle wichtigen Wasserwerte Ihres Meerwasseraquariums okay sind oder ob Handlungsbedarf besteht, um Werte zu korrigieren, die sich in die falsche Richtung entwickeln. Wenn Probleme auftauchen (kranke Fische, Wirbellose wachsen nicht, Algenprobleme) sind Wasseranalysen eigentlich der einzige Weg, den Ursachen auf den Grund zu gehen! Sobald Sie mit Hilfe der Tests die Ursache ausfindig gemacht haben, könne Sie diese gezielt beheben. Folgende Tests sind im Testkoffer enthalten: pH-Test: Säuregehalt des Wassers von 7,4 bis 9,0 O2-Test: Bestimmung des Sauerstoffgehalts KH-Test: pH-Stabilität des Wassers (Karbonathärte) PO4-Test: Bestimmung des Phosphatgehalts (Algenursache und Pflanzennährstoff) Test NH4 / NH3: Anzeige von ungiftigem Ammonium, Feststellung des giftigen Ammoniaks über Tabelle NO2-Test: Bestimmung der für Fische giftigen Stickstoffverbindung Nitrit NO3-Test: Bestimmung des Nitratgehalts (Algenursache) Cu-Test: Tödliches Schwermetall für Wirbellose. Auch wichtig zum Einstellen der therapeutischen Dosis von Medikamenten SiO2-Test: Bestimmung der Silikate (Kieselsäure) als Kieselalgenursache Ca-Test: Bestimmung des Kalziumgehaltes in Meerwasseraquarien. Sollte für gesundes Korallenwachstum zwischen 400 und 440 mg/l liegen Mg-Ca-Test: Bestimmung des Magnesium- und Kalziumgehaltes in Meerwasseraquarien. Der Magnesiumgehalt sollte zwischen 1200 und 1600 mg/l liegen. Bei der Durchführung wird erst der Mg-Gehalt getestet und dann der Ca-Gehalt. Anschließend wird der Wert des Ca-Gehaltes vom Mg-Gehalt subtrahiert und das ist dann der wirkliche Mg-Gehalt des Wassers.95,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.